

Theo thông tin từ giới thạo tin, phần lớn mảng kinh doanh tại châu Âu của TK Elevator (TKE) dự kiến sẽ được bán lại trong khuôn khổ thương vụ Kone thâu tóm TKE.
Thông báo Kone mua lại TK Elevator hồi tháng 4/2026 với mức định giá 29,4 tỷ euro (33,3 tỷ USD) đã gây chấn động ngành thang máy. Các chuyên gia trong ngành đều đặt ra câu hỏi: Ai sẽ phải ra đi, những bộ phận kinh doanh nào sẽ được giữ lại và hoạt động nào sẽ được hợp nhất?
Reuters đưa tin ngày 1/10/2026, Kone đang chuẩn bị bán phần lớn hoạt động kinh doanh tại châu Âu của TK Elevator (TKE) nhằm giải quyết những lo ngại về cạnh tranh liên quan đến thương vụ mua lại doanh nghiệp này. Quá trình chào bán dự kiến khởi động trong mùa thu, có thể vào tháng 11/2026.
Thông tin lập tức thu hút sự chú ý của các đối thủ cạnh tranh.
Một phát ngôn viên của Schindler (Thuỵ Sĩ) trả lời Tờ báo Tài chính Finanz und Wirtschaft cho biết nếu giao dịch TKE/Kone dẫn đến yêu cầu thoái vốn, tập đoàn sẽ đánh giá kỹ các cơ hội trên cơ sở mức độ phù hợp về mặt chiến lược, tiềm năng tạo giá trị và những yêu cầu pháp lý hiện hành.
Tiếp đến, Bloomberg cũng dẫn các nguồn thạo tin cho biết các nhà sản xuất thang máy Nhật Bản, trong đó có Mitsubishi Electric hay Fujitec (thuộc sở hữu quỹ đầu tư tư nhân EQT), nằm trong nhóm bên mua tiềm năng dự kiến nghiên cứu đưa ra đề nghị mua lại hoạt động của TK Elevator tại châu Âu.
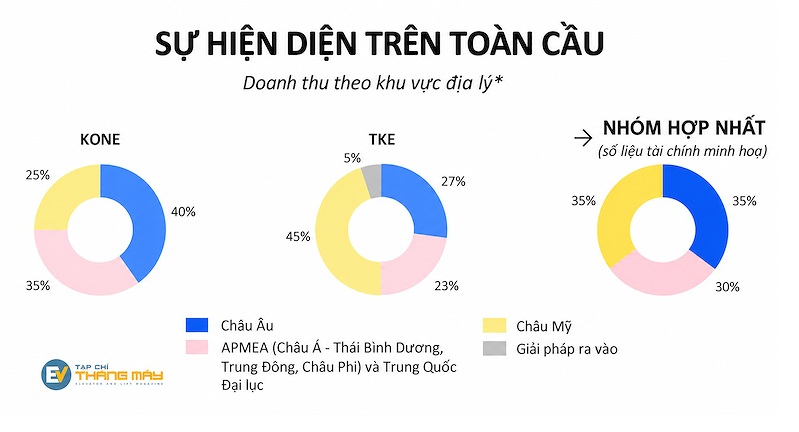
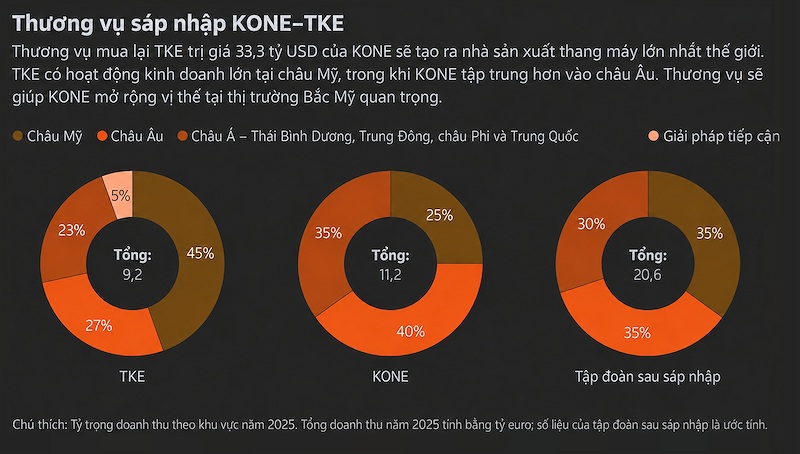
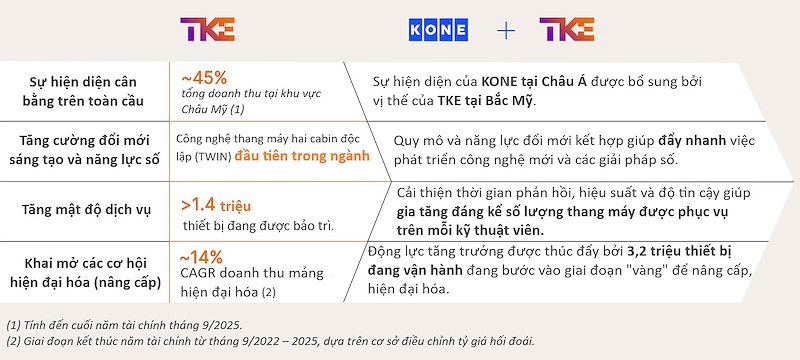
Xét theo khu vực địa lý, khu vực châu Âu đóng góp tới 27% doanh thu của TKE. (Nguồn: Báo cáo Kone-TKE Rise Together).
Các nhà sản xuất thang máy Nhật Bản đang tìm cách mở rộng sự hiện diện tại châu Âu. Mua lại một hoạt động kinh doanh sẵn có có thể giúp rút ngắn quá trình xây dựng mạng lưới khách hàng và dịch vụ.
Dù vậy, những thông tin trên vẫn còn bỏ ngỏ khi chưa chắc bên nào sẽ nộp đề nghị chính thức. Mitsubishi Electric, Fujitec, EQT, Advent, Cinven và TKE đều từ chối bình luận.
‘Cơ hội vàng’ sẽ không được trao cho đối thủ
Trong bài phân tích đăng trên LIFTjournal tháng 7/2026, Tiến sĩ Lars Watermann, Giám đốc điều hành Watermann Agens GmbH, chuyên gia tư vấn giao dịch doanh nghiệp trong ngành thang máy, đã dự báo hoạt động tại những thị trường trọng yếu ở châu Âu có thể phải được tách khỏi thương vụ Kone - TKE để hạn chế mức độ tập trung thị trường.
“Tôi đồng tình với nhiều chuyên gia rằng các cơ quan quản lý cạnh tranh sẽ không đơn giản chấp thuận một cuộc sáp nhập toàn bộ mà không kèm điều kiện”, Tiến sĩ Lars Watermann nhận định.
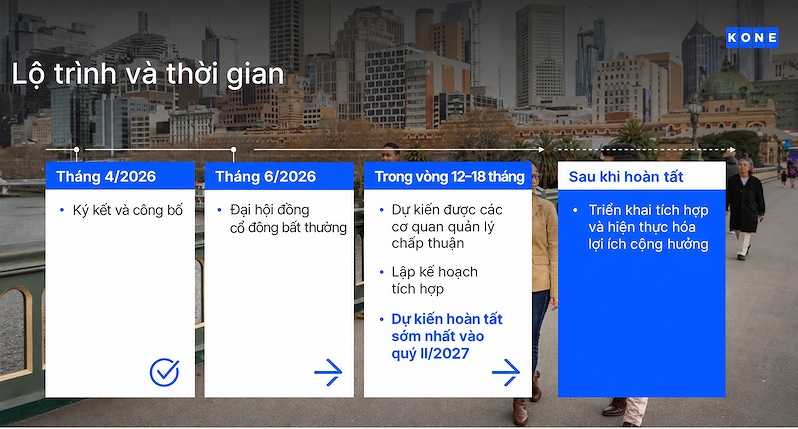
Ngay cả Kone cũng dự kiến quá trình ra quyết định của các cơ quan chức năng châu Âu có thể kéo dài tới 18 tháng.
Ngày 16/7/2026, TKE đã mua một công ty trách nhiệm hữu hạn được thành lập sẵn nhưng chưa hoạt động. Đến giữa tháng 8/2026, pháp nhân này được đổi tên thành TK Europe Holding GmbH. Tiến sĩ Lars Watermann coi động thái đó là bước chuẩn bị về mặt pháp lý doanh nghiệp cho khả năng tách hoạt động tại châu Âu.
Như vậy, nếu thương vụ chỉ sáp nhập một phần, bộ phận kinh doanh này của TKE sẽ phải tìm chủ sở hữu mới. Nhưng chủ sở hữu đó sẽ đến từ đâu?
Theo Tiến sĩ Lars Watermann, vì lý do cạnh tranh chống độc quyền, nhiều khả năng mảng kinh doanh hấp dẫn này không thể được bán cho Schindler hoặc Otis.
Vị chuyên gia cũng cho rằng, Orona có thể là đối thủ mà Kone sẽ thận trọng trao cơ hội khi lựa chọn bên mua, bởi việc tiếp quản hoạt động của TKE tại châu Âu sẽ tạo cơ hội cho nhà sản xuất thang máy lớn tại châu Âu này tiếp tục mở rộng đáng kể quy mô tại khu vực. Watermann đưa ra nhận định tương tự đối với Mitsubishi Electric và Hitachi.
Orona, Otis, Schindler là những doanh nghiệp thang máy lớn nhất tại khu vực châu Âu, do đó giới phân tích cho rằng Kone sẽ thận trọng khi trao đi cơ hội vàng này.
Quỹ đầu tư tư nhân có thể trở thành bên mua?
Như đã phân tích, hoạt động được bán để giảm mức độ tập trung thị trường không đương nhiên có thể chuyển sang một tập đoàn lớn khác trong cùng ngành. Thay vào đó, giới chuyên gia cho rằng tài sản chào bán có khả năng thu hút các quỹ đầu tư chuyên mua lại doanh nghiệp.
Với nhóm nhà đầu tư này, cơ hội nằm ở khả năng nâng cao giá trị doanh nghiệp trong thời gian nắm giữ, thông qua cải thiện hiệu quả hoạt động và những thương vụ mua lại bổ sung, trước khi thoái vốn.
Các chủ sở hữu trước đây của TKE là Advent và Cinven, cũng đã cho thấy cách biến 17 tỷ euro năm 2020 thành 29,5 tỷ euro trong thương vụ Kone - TKE chỉ trong vài năm.
Các nhà phân tích của ngân hàng đầu tư Citi ước tính khoản thu từ việc bán hoạt động tại châu Âu có thể đạt 2,1 tỷ euro. Dẫn nguồn thạo tin Bloomberg đưa ra mức khoảng 5 tỷ euro hoặc cao hơn. Trong khi đó, Tiến sĩ Watermann ước tính giá trị vượt 7 tỷ euro.
Các nguồn tin cũng cho biết hoạt động tại châu Âu của TKE dự kiến tạo ra lợi nhuận hơn 400 triệu euro. Quy mô giao dịch cuối cùng sẽ phụ thuộc vào những tài sản được đưa vào danh mục bán sau quá trình trao đổi với cơ quan cạnh tranh thuộc Ủy ban châu Âu.
TKE châu Âu có thể trở thành cơ hội mở rộng thị trường cho các hãng Nhật Bản, cơ hội mua bổ sung tài sản cho Orona hay Schindler hoặc một khoản đầu tư lớn cho các quỹ vốn tư nhân.
Nhưng tất cả đều phụ thuộc vào hai yếu tố then chốt: Kone sẽ bán những gì? và cơ quan cạnh tranh sẽ chấp thuận cho ai mua để đảm bảo cạnh tranh chống độc quyền.