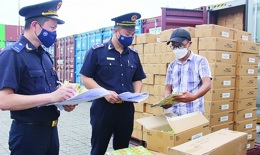


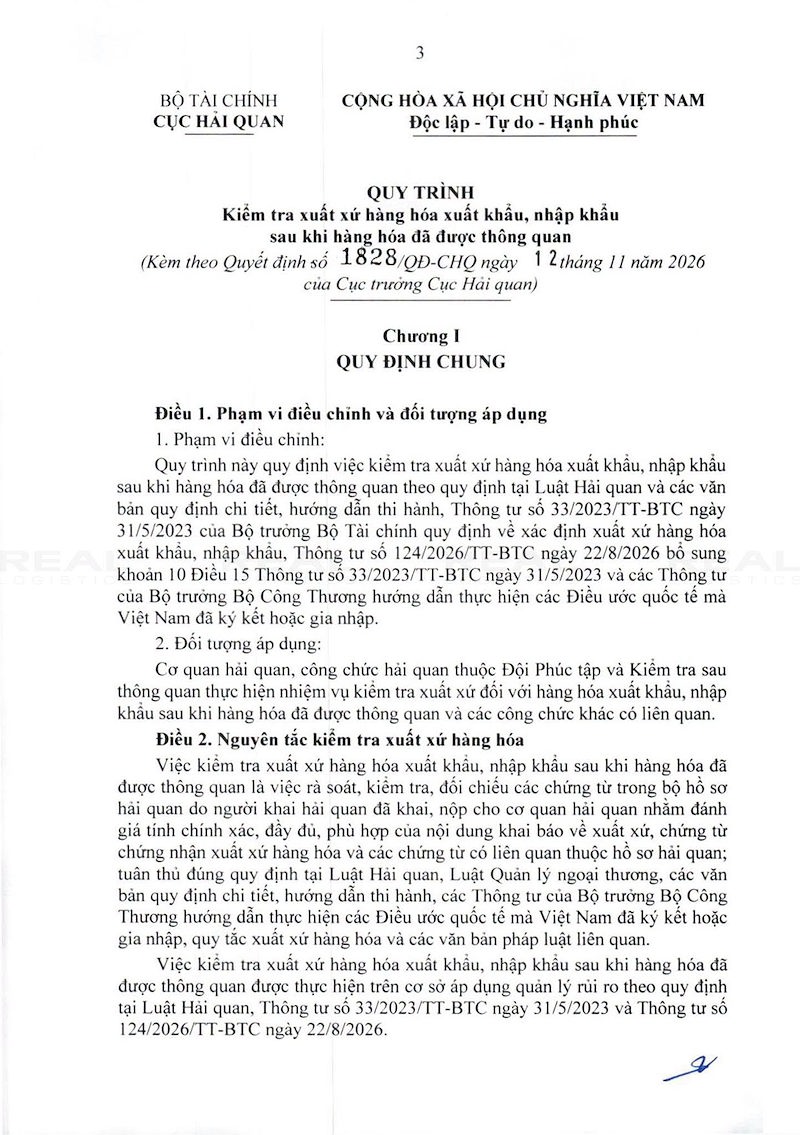
Ngày 12/11/2026, Cục Hải quan ban hành Quyết định 1828/QĐ-CHQ về Quy trình kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan. Quy trình quy định việc kiểm tra hồ sơ, ghi nhận kết quả và chuyển thông tin để tiếp tục thực hiện các hoạt động nghiệp vụ khi phát hiện sai phạm hoặc nghi vấn về xuất xứ.
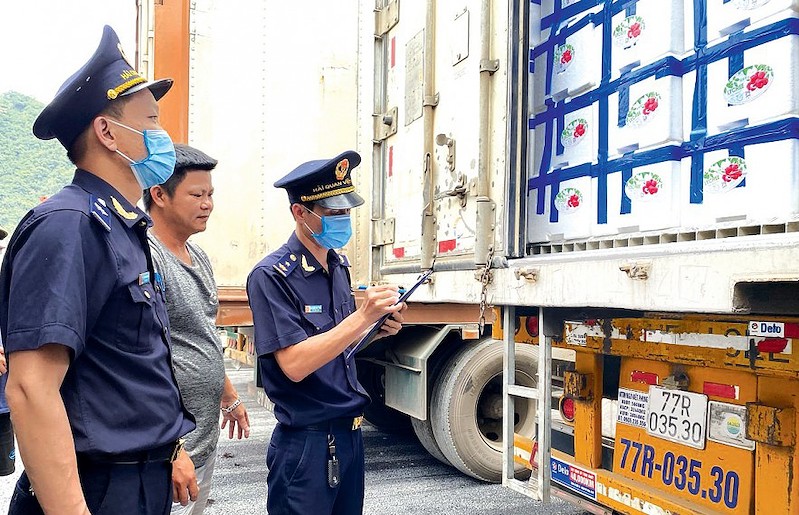
Với Quyết định mới này, doanh nghiệp không phải thực hiện thêm thủ tục. Tuy nhiên, tờ khai đã thông quan có thể được hệ thống quản lý rủi ro lựa chọn để kiểm tra lại xuất xứ dựa trên chính bộ hồ sơ doanh nghiệp đã nộp.
Kiểm tra xuất xứ hàng hoá trên cơ sở quản lý rủi ro
Theo Điều 2 của Quy trình, cơ quan hải quan rà soát, kiểm tra và đối chiếu các chứng từ trong bộ hồ sơ hải quan do người khai hải quan đã khai, nộp cho cơ quan hải quan. Mục đích là đánh giá tính chính xác, đầy đủ và phù hợp của nội dung khai báo xuất xứ, chứng từ chứng nhận xuất xứ hàng hóa cùng các chứng từ liên quan.
Việc kiểm tra xuất xứ hàng hóa xuất khẩu, nhập khẩu sau khi hàng hóa đã được thông quan được thực hiện trên cơ sở áp dụng quản lý rủi ro theo quy định tại Luật Hải quan, Thông tư số 33/2023/TT-BTC ngày 31/5/2023 và Thông tư số 124/2026/TT-BTC ngày 22/8/2026.
Như vậy, hàng đã thông quan vẫn có thể thuộc diện kiểm tra xuất xứ, nhưng quy trình không yêu cầu kiểm tra lại đồng loạt mọi lô hàng.
Những trường hợp nào phải kiểm tra sau thông quan?
Đối với hàng nhập khẩu, quy trình phân biệt hai trường hợp: được miễn nộp và phải nộp chứng từ chứng nhận xuất xứ.
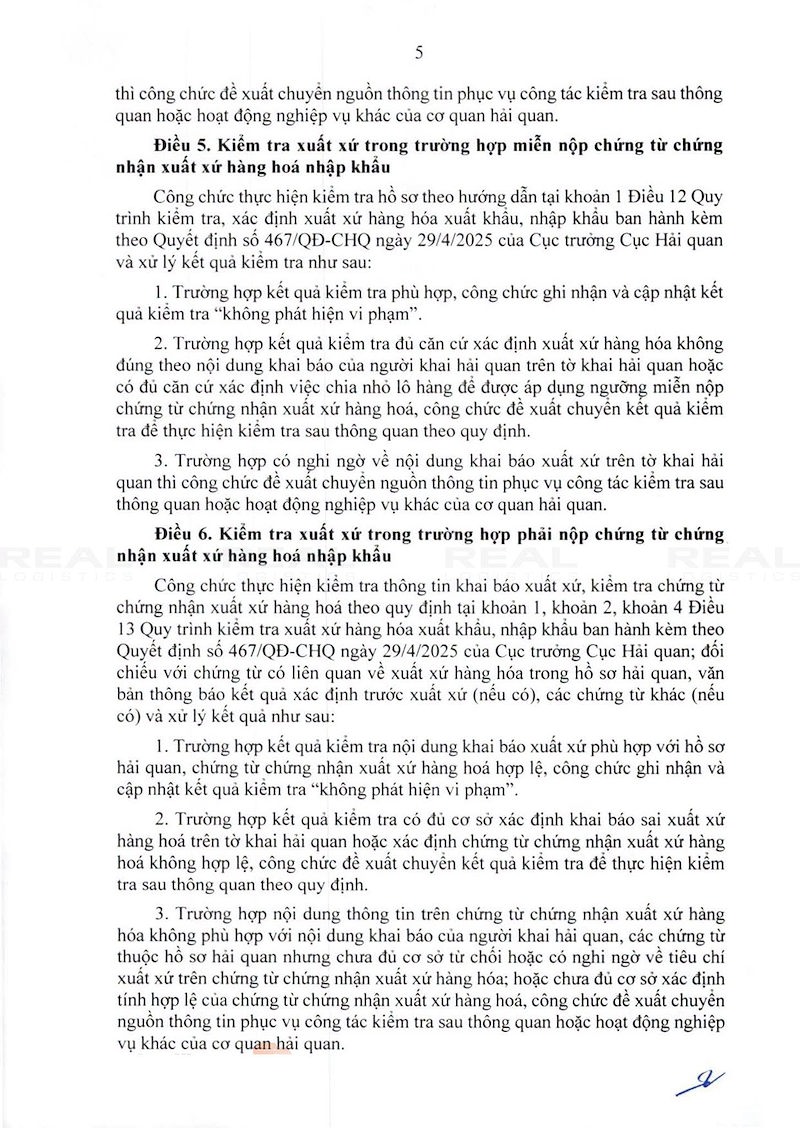
Ở nhóm nhập khẩu được miễn nộp chứng từ chứng nhận xuất xứ hàng hoá nhập khẩu, nếu đủ căn cứ xác định doanh nghiệp khai sai xuất xứ hoặc chia nhỏ lô hàng để được áp dụng ngưỡng miễn nộp chứng từ, công chức đề xuất chuyển kết quả để thực hiện kiểm tra sau thông quan.
Trường hợp có nghi ngờ về nội dung khai báo xuất xứ trên tờ khai hải quan thì công chức đề xuất chuyển nguồn thông tin phục vụ công tác kiểm tra sau thông quan hoặc hoạt động nghiệp vụ khác của cơ quan hải quan.
Đối với hàng nhập khẩu phải nộp chứng từ chứng nhận xuất xứ, công chức kiểm tra thông tin khai báo, chứng từ chứng nhận xuất xứ và đối chiếu với các tài liệu liên quan.
Trường hợp kết quả kiểm tra có đủ cơ sở xác định khai báo sai xuất xứ hàng hoá trên tờ khai hải quan hoặc xác định chứng từ chứng nhận xuất xứ hàng hoá không hợp lệ, công chức đề xuất chuyển kết quả kiểm tra để thực hiện kiểm tra sau thông quan theo quy định.
Quy trình cũng quy định cách xử lý khi thông tin trên chứng từ chứng nhận xuất xứ chưa thống nhất với tờ khai và hồ sơ nhưng chưa đủ cơ sở từ chối; có nghi ngờ về tiêu chí xuất xứ; hoặc chưa đủ cơ sở xác định chứng từ hợp lệ. Trong những trường hợp này, công chức đề xuất chuyển nguồn thông tin để tiếp tục phục vụ kiểm tra sau thông quan hoặc hoạt động nghiệp vụ khác.
Như vậy, quy trình phân biệt giữa trường hợp đã đủ căn cứ xác định khai sai, chứng từ không hợp lệ với trường hợp còn nghi ngờ, chưa đủ cơ sở kết luận.
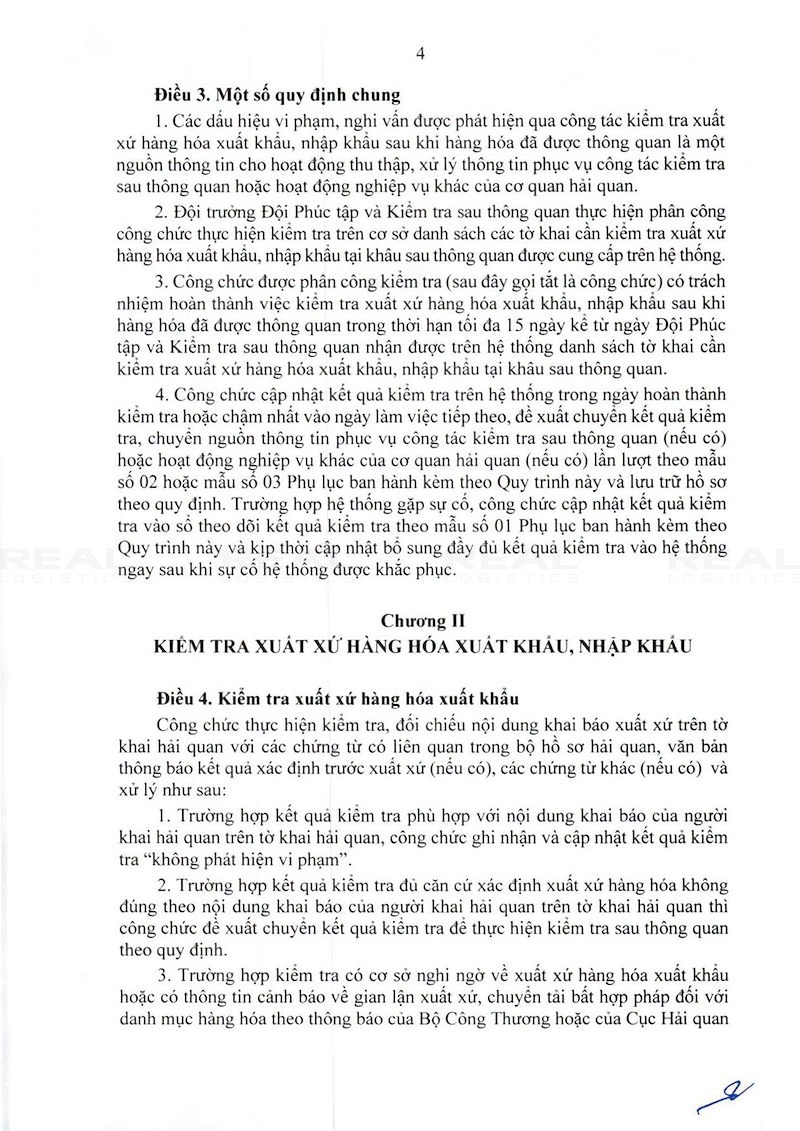
Đối với hàng xuất khẩu, cơ quan hải quan đối chiếu xuất xứ khai trên tờ khai với các chứng từ trong hồ sơ, văn bản thông báo kết quả xác định trước xuất xứ và các chứng từ khác nếu có.
Nếu đủ căn cứ xác định xuất xứ hàng hóa không đúng với nội dung khai báo, công chức đề xuất chuyển kết quả để thực hiện kiểm tra sau thông quan.
Nếu có cơ sở nghi ngờ về xuất xứ, hoặc có thông tin cảnh báo gian lận xuất xứ, chuyển tải bất hợp pháp đối với danh mục hàng hóa theo thông báo của Bộ Công Thương hoặc Cục Hải quan, công chức đề xuất chuyển nguồn thông tin phục vụ kiểm tra sau thông quan hoặc hoạt động nghiệp vụ khác.
Thời hạn kiểm tra thế nào? Doanh nghiệp cần lưu ý gì?
Công chức được phân công phải hoàn thành việc kiểm tra trong thời hạn tối đa 15 ngày, kể từ ngày Đội Phúc tập và Kiểm tra sau thông quan nhận được danh sách tờ khai cần kiểm tra trên hệ thống.
Doanh nghiệp cần lưu ý đây là thời hạn thực hiện kiểm tra của công chức, không phải thời hạn tính từ ngày hàng hóa được thông quan.
Kết quả phải được cập nhật lên hệ thống trong ngày hoàn thành kiểm tra hoặc chậm nhất vào ngày làm việc tiếp theo. Khi kết quả kiểm tra phù hợp theo từng trường hợp quy định, công chức ghi nhận “không phát hiện vi phạm”.
Như vậy, thông tin chưa thống nhất giữa tờ khai hải quan, hóa đơn thương mại, vận đơn và chứng từ chứng nhận xuất xứ có thể làm phát sinh nghi vấn khi kiểm tra.
Để chủ động rà soát và giải trình khi cần, doanh nghiệp nên rà soát tính thống nhất giữa tờ khai, hóa đơn, vận đơn và chứng từ chứng nhận xuất xứ; lưu đầy đủ tài liệu chứng minh xuất xứ hàng xuất khẩu để giải trình khi cần.